
この記事の執筆者
国内12社の事業転換から読み解く「人月商売の出口戦略」
「SEO支援会社は、この先どう成長するのだろうか?」
そんな疑問から、SEO・検索マーケティング・コンテンツマーケティングを起点または主要事業としてきた国内12社の事業変遷を調べた。対象は、Faber Company、ナイル、ウィルゲート、Speee、CINC、PLAN-B、WACUL、LANY、JADE、ニュートラルワークス、ルーシー(バズ部)、ウェブライダーである。
調査を進めると、各社の「SEOの次」はかなり違っていた。SaaSを開発する会社もあれば、M&Aや産業DXへ進む会社、専門性を高める会社、知識をIP化する会社もある。
一方、今回調査した企業の多くには共通点も見えた。本稿では、日々の事業で形成された「専門知識」「データ」「顧客との関係」「ブランド」「業務プロセス」「マーケティング能力」と、その後の新たな事業や提供形態との間に対応があると整理した。
案件を重ねるなかで知識やデータを蓄積し、それを次の案件の精度や価値向上に再利用できれば、資産は「複利」のように積み上がり得る。
つまり、重要なのは「SEOの次に何を売るか」だけではない。
「いまの事業を続けることで、自社には何が残るのか」
この問いこそが、次の事業を考える起点になるのではないか。12社の事例を通じて、この仮説を考えていく。
調査概要と、本稿でいう「人月商売」
調査時点は2026年9月。企業公式サイト、IR資料、決算短信、会社紹介資料、調査機関などの公開情報を用いたデスクリサーチである。
対象は、SEO・検索マーケティング・コンテンツマーケティングを祖業とする、または重要な成長基盤としてきた国内12社である。「SEO専業企業12社」の比較ではなく、次の条件を基準に選定した。
- 日本企業である
- SEO、検索マーケティング、コンテンツマーケティングが祖業、または重要な成長基盤だった
- 一定期間、その領域を主要事業として展開してきた
- その後にプロダクト化、総合化、専門特化、M&A、自社事業などの明確な事業展開がある
- 事業変遷を公開情報から追える
- 「現在の事業で何が蓄積・強化され、その後どう展開されたか」を検討できる情報がある
また、本調査は該当企業を網羅的に抽出した調査ではなく、現在まで事業を継続し、公開情報から事業変遷を追える企業を中心にしたケーススタディであるため、生存者バイアスがある。事業転換が成長や利益率を生んだ因果関係を証明するものではなく、公開情報から共通する戦略の型を整理した分析である。
本稿では、売上が増えるほどコンサルタント、ディレクター、制作人員などの稼働時間も増えやすい労働集約型のビジネスモデルを、便宜上「人月商売」と呼ぶ。人月型であること自体を否定する意図はない。むしろ焦点は、後述する「レバレッジのない人月」にある。
SEO市場は本当に縮小するのか?
AI Overviewが表示される検索では、Webサイトへの遷移が少ないことを示すデータがある。Pew Research Centerが2025年3月に米国成人900人のブラウジング行動を分析したところ、GoogleのAI Overviewが表示された検索では通常検索結果をクリックした訪問が8%、表示されなかった検索では15%だった。AI Overview内の引用元リンクがクリックされた割合は1%だった。[1]
2024年2月、Gartnerは「2026年までに従来型検索エンジンの検索量が25%減少する」と予測している。[2]
一方、2026年現在は、従来検索と生成AIが併存しながら利用を広げているようにも見える。Googleは2026年7月、AI Modeが月間10億ユーザーを超え、AI機能を含むSearchの利用拡大が続いていると説明している。また、AI機能経由で毎週数十億回規模のWebサイトへのクリックを送っているとも公表した。[3]
変化しているのは、検索結果からWebサイトへ送られるトラフィックだけではない。SEO記事を「作る側」のコスト構造も変わり始めている。
才流が2025年8月、BtoB商材のマーケティング業務に関わる600人を対象に実施した調査では、生成AIを「日常的に活用している」が28.8%、「ときどき活用している」が41.7%だった。さらに、生成AI活用による外注費について「大幅に削減」「やや削減」を合わせると65.7%が削減効果を感じており、同調査のインタビューではSEO記事の外注費を削減した事例も紹介されている。[4]
キーワードをもとに構成案を作る、既存情報を集めて整理する、記事の初稿やリライト案を作る、一定の型に沿って記事のたたき台を量産する。こうした工程の一部は、生成AIによって発注企業側でも内製しやすくなった。コンテンツ制作や人間のライターが不要になったわけではないが、一般的な情報を整理して記事化するだけでは、外注サービスとしての希少性は相対的に下がりやすい。
そのぶん、SEO支援会社に求められる価値は「記事を書くこと」よりも、何を書くべきかを判断すること、顧客や社内に眠る一次情報を引き出すこと、独自データや専門家の知見をコンテンツにすること、SEOとAI検索をまたいで情報設計すること、コンテンツをCV・商談・事業成果につなげること、そしてAIを含む制作オペレーション自体を設計することへ広がっている。
検索結果側ではクリック獲得の構造が変わり、制作側ではSEO記事を作るコストが下がる。SEO会社が直面しているのは「SEO市場の消滅」ではなく、「検索流入を増やす支援の価値」と「SEO記事を制作する仕事の価値」の両方が変わるなかで、支援モデルを再設計する局面だと考える。
そのなかで各社は、SEOで培った何を次の価値へ変えてきたのか。ここから12社の事業展開を見ていく。
12社は、SEOの次に何を売ったのか?
まず、各社の事業転換を俯瞰する。
| 会社 | 起点 | 主な転換点 | 現在の展開 | 本稿の解釈:蓄積資産 |
|---|---|---|---|---|
| PLAN-B | 2003年創業/2007年SEO開始 | マーケDX・SNSへ拡張 | デジマ/マーケDX/ソーシャルコマース | 運用ノウハウ |
| Faber Company | 2005年 検索集客コンサル | 2015年 MIERUCA | SEO/GEO/CRO/人材 | 暗黙知・判断ロジック |
| ウィルゲート | 2006年 Webマーケ | M&A・営業支援へ拡張 | コンテンツ/セールステック/M&A | 顧客・経営者ネットワーク |
| ナイル | 2007年 デジタルマーケ | 自動車産業へ進出/M&A | ホリゾンタルDX/自動車産業DX | マーケティング能力 |
| Speee | 2007年 モバイルSEO | 複数産業へ事業展開 | レガシー産業DX/DXコンサル/金融DX | データ活用・事業開発能力 |
| ウェブライダー | 2010年 SEO・コンテンツ | 2017年 文賢 | ツール/書籍/教育/コンサル | 知識・IP・ブランド |
| WACUL | 2010年 Webコンサル | 2015年 AIアナリスト | SaaS/SEO・広告/コンサル/人材 | 分析・改善ロジック |
| ルーシー | 2012年 コンテンツマーケ | 制作・研修・ツールへ拡張 | コンテンツ/制作/研修/ツール | 方法論・ブランド |
| CINC | 2014年 マーケ分析 | 2016年 Keywordmap | SaaS/コンサル/M&A | 検索・マーケデータ |
| ニュートラルワークス | 2016年 Web制作・デジマ | 総合化/LLMOへ拡張 | SEO/広告/制作/LLMO | 顧客基盤・制作能力 |
| JADE | 2019年 Webコンサル/SaaS | AI SEO・広告・GA4等へ拡張 | 検索グロース支援 | 高度専門性 |
| LANY | 2020年 デジタルマーケ支援 | LLMO・広告・CRO等へ拡張 | Growth Partner/HR | 専門性・ブランド |
※「起点」「転換点」「現在の展開」は公開情報をもとに要約している。「蓄積資産」は本稿独自の分析であり、各社の公式見解とは区別している。
12社の事業展開から、6つの代表的な成長パターンを抽出した。
これらは排他的な分類ではない。各社は複数の戦略を同時に取っている。たとえばPLAN-Bはプロダクト化と総合化、ルーシーは専門家型とIP・ツール化、ウェブライダーはIP化とプロダクト化、LANYは専門家型と総合化にまたがる。
以下では、それぞれの戦略が見えやすい企業を代表例として紹介する。
1. 専門家の仕事をプロダクトにする
代表例はFaber Company、WACUL、CINC、PLAN-Bだ。
Faber Companyは2005年、検索エンジン集客のコンサルティングを目的に設立され、2015年にSEOプラットフォーム「MIERUCA」をリリースした。現在はSEOに加えてGEO、ヒートマップ、CRO、人材支援などまで展開している。[5]
同社が掲げる「職人技とテクノロジーの融合」という思想にも、この方向性が表れている。本稿では、専門家の分析や判断を、プロダクトとして繰り返し使える形に落とし込む動きと捉えた。
WACULは、この構造が特にはっきりしている。2011年にWebコンサルティングを開始すると同時に、社内向けのアクセス解析自動分析ツールを開発。2014年にSaaS化し、2015年に「AIアナリスト」を正式リリースした。[6] 現在は4万サイト超のデータと1.2万超の成功・失敗事例を蓄積し、ソフトウェア、SEO、広告、コンサル、人材支援などを展開している。[7]
CINCは検索エンジンなどのアルゴリズムを解析し、独自データを大規模に収集・構造化する技術を培ってきた。2016年に「Keywordmap」をリリースし、現在はAI検索最適化、SaaS、コンサルティング、M&A仲介へ事業を広げている。[8] 同社自身も「独自データ」を強みとして明示している。
PLAN-Bは2007年にSEOサービスを開始し、現在はデジタルマーケティング、マーケティングDX、ソーシャルコマース支援の3事業を展開している。[9] SEO支援で培った運用ノウハウを、SaaSやSNS・コマースへ広げたケースと見られる。
この成長パターンの本質は「SaaSを作ること」ではない。担当者が毎回行っていた分析、判断、提案を整理し、ルール化して、ツールやデータベースに落とし込むことだ。一度作った仕組みを複数社で繰り返し使えるようにすれば、担当者の稼働に依存せず価値を生む部分を増やせる。
2. SEOを軸に、専門家として価値を高める
すべての会社がSaaS企業になる必要はない。
LANY、JADE、ルーシーは、専門性を軸にしながら支援領域を広げている。
LANYは2020年設立で、SEOを含むデジタルマーケティングを起点に、広告、CRO、SNS、YouTube、BtoBマーケティング、LLMO、制作、BPO、HR領域へと支援範囲を広げている。現在は自社を「グロースパートナー」と位置づけている。[10]
「SEOをやめた」というより、SEO支援から事業成長支援へと領域を広げている、と見る方が自然だ。本稿では、その展開を支える資産の一つとして、専門性に加え「この領域ならLANY」という専門家ブランドも位置づけた。
JADEは2019年設立。現在もSEOを大きな柱に置きつつ、AI SEO診断、Web広告、GA4、コンテンツマーケティング、Trust & Safetyなどを提供している。SEOの継続コンサルティングは月90万円からと明示されている。[11]
JADEも、SaaSへ全面転換するのではなく、高度な専門知識を、高付加価値なコンサルティングとして提供する方向が目立つ。
ルーシーはコンテンツマーケティングを中核に、コンテンツ制作、Webサイト制作、キーワード設計、研修、CMS・保守、ライティングツール「Pencii」まで提供している。[12] 専門家型でありながら、同時に方法論を研修やツールへ展開するIP化・プロダクト化も進めている。
ここでの狙いは、人月をなくすことではない。1人の専門家が提供できる価値を高め、単価や顧客LTVを高めつつ、提供品質の再現性も高めていくことにある。
3. 周辺領域へ広げて総合化する
ニュートラルワークスは、総合化の特徴がはっきりしている。
同社は現在、SEOだけでなく、ブランディング、Webサイト構築、広告運用、コンテンツマーケティング、ホワイトペーパーなどを幅広く提供している。さらにLLMO/AIO関連の支援も複数業界向けに展開している。[13]
総合化すれば、SEO単体よりも制作、広告、CRO、コンテンツ、MAなどを組み合わせ、顧客課題をより広く支援できる。顧客単価やLTVを高める余地も生まれる。
一方で、サービスラインが増えるほど専門人材も必要になる。売上を伸ばしやすい反面、売上と人員の連動は切り離しにくい。
したがって「総合化」は成長戦略ではあるが、それだけで人月依存が下がるわけではない。
4. 知識そのものをIPにする
ウェブライダーは、知識を複数の形へ展開してきた会社として参考になる。
2010年の創業時からSEOテンプレート「賢威」を持ち、2015年には『沈黙のWebマーケティング』を出版。2017年には文章作成アドバイスツール「文賢」をリリースした。[14] 現在の会社概要では従業員数18名としている。[15]
SEO・コンテンツの知識を、書籍、ツール、講座、メディア、コンサルティングへ展開している点が特徴だ。本稿では、これを知識を繰り返し提供できるIPへの変換と捉えた。その蓄積は、ブランド形成にもつながり得る。
重要なのは、SaaSほど大規模な開発投資をしなくても、担当者の頭の中にある知識を文章、教材、フレームワーク、ツールへ移すことで、毎回ゼロから提供しなくてよい部分を増やせることだ。
5. 顧客との関係そのものを資産にする
ウィルゲートは、SEOと一見距離のある事業へ進んでいる。
2006年にWebマーケティング支援会社として創業し、現在はコンテンツマーケティング、セールステック、M&Aの3事業を展開している。SEO支援は現在も続き、2026年にはLLMOコンサルティングも開始した。[16]
M&A事業の立ち上げについて、ウィルゲートの公式インタビューでは、これまで培ってきた顧客資産と共同創業者・吉岡氏の人脈を活用したと説明している。当時の取引社数は約5,600社、ハウスリストは約10万件で、こうした接点をもとに買い手候補への調査を進めたという。[26]
一次情報から確認できるのは、従来事業で形成した顧客・経営者との接点を、M&A事業の立ち上げや買い手開拓に活用したことまでである。SEO支援そのものがM&A事業の成功原因だったとまでは言えない。本稿では、この事例を「顧客・経営者との関係資産を別事業へ持ち込んだ」例と整理した。
受託企業が次の事業を考えるとき、「何を知っているか」だけでなく、「誰と継続的につながっているか」も資産候補になる。
6. 他社を伸ばす能力を、自社事業へ投入する
ナイルとSpeeeは、支援で培った強みを、新たな事業領域へ応用している。
ナイルは現在、ホリゾンタルDXと自動車産業DXの2事業を運営している。会社自身も、創業以来DX・マーケティングを中心に技術・ノウハウを蓄積し、その強みを2事業に活用していると説明している。[17] 2024年には中古車販売会社パティオをM&Aし、2026年には自動車関連事業を中心とするM&A戦略を明示した。[18]
マーケティングのノウハウを自社事業へ再投入する構図は、会社自身の説明とも整合する。
Speeeは2007年、モバイルSEO事業で創業した。[19] 現在はレガシー産業DX、DXコンサルティング、金融DXを展開し、2025年9月時点で24事業、社員661人としている。[20]
Speee自身は競争優位として、データ・アルゴリズム、高い技術力、連続的な事業開発力を挙げている。本稿では、検索支援から別産業へ広がる際に使われた強みを、「データを使って課題を解く力」と「事業を立ち上げ続ける力」と整理した。
この成長パターンでは、支援会社が培った強みを、自ら保有する事業に投入する。成功時のアップサイドは大きくなる一方、投資額も不確実性も大きい。受託との優劣ではなく、資本配分まで含めて事業ポートフォリオを考える経営戦略である。
12社の代表的な成長方向を、2軸で整理する
ここまでの事業展開を、「既存市場からの距離」と「人月依存度」の2軸で整理した。
既存市場からの距離:SEO・検索マーケティング・コンテンツマーケティングという既存の顧客課題から、どれだけ離れた市場・事業領域へ展開しているか。
人月依存度:売上が増えたとき、人的な稼働量もどれだけ増えやすいか。SaaS、IP、メディアなど、顧客が増えても人的稼働が増えにくいモデルほど相対的に「非人月」側とした。
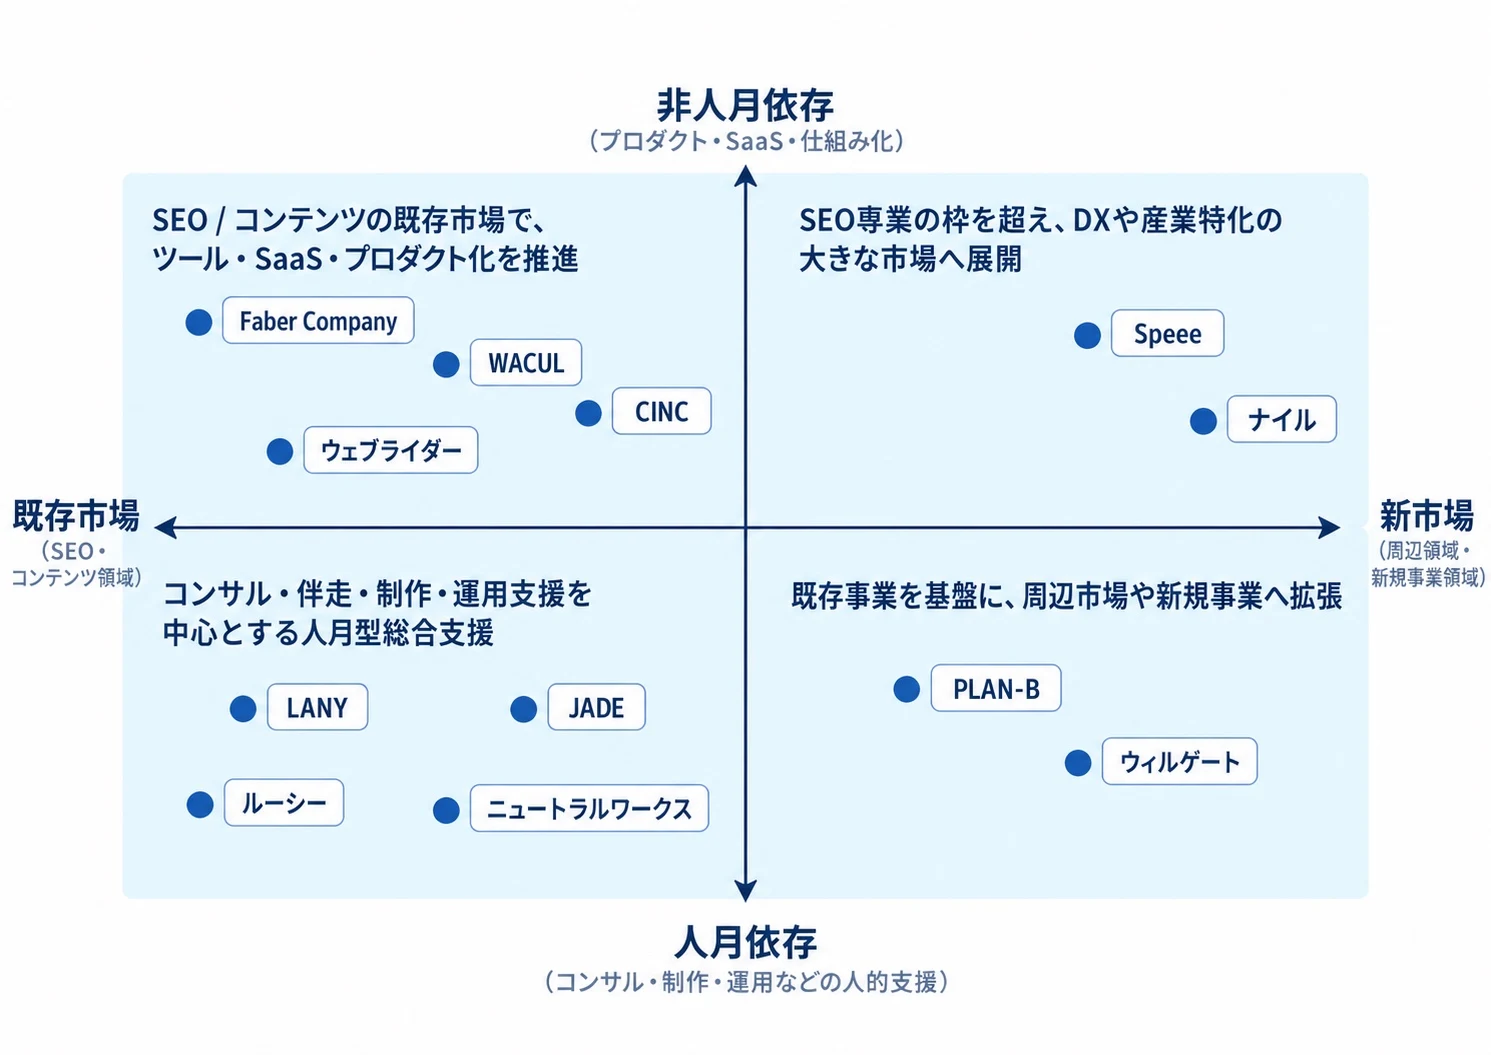
この図は各社の会社全体を定量評価したものではない。公開情報から確認できる代表的な事業展開を、定性的に配置したものである。位置の細かな差よりも、「どの方向へ成長の仕組みを作ろうとしているか」を見るための図として捉えてほしい。
左下には、既存のデジタルマーケティング市場で専門家・伴走型の支援を中心とするLANY、JADE、ルーシー、ニュートラルワークス。
左上には、同じ市場を主戦場にしながら、判断ロジックや知識をプロダクト・IPへ変えてきたFaber Company、WACUL、CINC、ウェブライダー。
右側には、SEO・デジタルマーケティングを足場に周辺市場や別産業へ出ているPLAN-B、ウィルゲート、ナイル、Speeeを置いた。
重要なのは、右上へ行くほど「優れている」という図ではないことだ。専門家型で利益を生む会社もあれば、新市場へ先行投資する会社もある。どの方向が適切かは、自社に何が蓄積しているか、そしてどの程度のリスクを取れるかで変わる。
プロダクト化すれば、自動的に儲かるのか?
ここで、各社の数字も確認しておきたい。
2026年9月時点で比較可能な最新通期公表値、または上場廃止前の最終公開通期をまとめると、以下の通りである。
| 会社 | 対象期・基準 | 売上高 | 営業利益 | 従業員数 |
|---|---|---|---|---|
| Faber Company | 2025年9月期・連結 | 25.60億円 | 3.76億円 | 80名(2025/9末) |
| ナイル | 2025年12月期・連結 | 67.30億円 | ▲1.05億円 | 267名(連結・2026/3末) |
| Speee | 2025年9月期・連結 | 164.35億円 | ▲6.85億円 | 661名(2025/9) |
| WACUL | 2025年2月期・単体※ | 18.48億円 | 1.07億円 | 84名(2026/2末) |
| CINC | 2025年10月期・連結 | 18.24億円 | ▲1.12億円 | 114名(連結・2025/10末) |
※決算期は各社で異なる。売上高・営業利益は、各社の開示に従って連結・単体を記載した。従業員数も「連結」「会社単体」など基準が揃っていないため、厳密な生産性比較には向かない。従業員数は各社の会社概要・IR資料等の公表値を使用し、ナイルの267名は2026年3月末時点の連結値である。[5][7][8][20][27] WACULは2025年7月に上場廃止となったため、財務数値は上場廃止前の最終公開通期である2025年2月期を使用した。[21][22][23]
この表だけを見て「人月商売は儲からない」「SaaSなら儲かる」と結論づけることはできない。各社の事業構成がまったく違うからだ。
Faber Companyは2025年9月期に売上25.60億円、営業利益3.76億円だったが、同社の事業にはツールだけでなくコンサルティングや人材支援も含まれる。[21]
WACULも2025年2月期に売上18.48億円、営業利益1.07億円だったが、SaaSだけでなくSEO、広告、コンサルティング等を組み合わせた事業構成である。[22][23]
一方、ナイル、Speee、CINCは最新通期で全社営業損失だった。[17][24][25] しかし、これも「非人月事業だから儲からない」という意味ではない。
事業別に見ると、見え方が変わる。
ナイルの2025年12月期では、ホリゾンタルDX事業が売上22.73億円、セグメント利益4.58億円で、単純計算の利益率は約20.2%。一方、自動車産業DX事業は売上44.57億円、セグメント損失2.31億円だった。[17]
Speeeの2025年9月期では、DXコンサルティング事業が売上51.06億円、セグメント利益18.35億円で、単純計算の利益率は約35.9%。レガシー産業DXは約8.6%のセグメント利益率だった一方、金融DXでは12.65億円のセグメント損失を計上している。[24]
もちろん、セグメント定義も会計処理も違うため、この数字を横並びの「受託利益率ランキング」にすることはできない。
少なくとも、「人が介在する支援事業だから利益が出ない」「プロダクトや新規事業へ行けば自動的に高利益になる」という単純な図式は成立しない。
専門性やブランドがあり、仕事が標準化され、適切な価格をつけられる受託事業であれば、一定の利益を生み得る。ナイルやSpeeeのセグメント開示は、その可能性を考える材料になる。
問題なのは、人月であることよりも、担当者の稼働だけで価値提供が完結し、知識や仕組みが会社に残らない状態ではないか。
受託は「研究開発機能」になり得る
今回の12社から見えてきた仮説の一つが、受託事業の見方である。
受託は、顧客課題を解決して価値を提供する事業であると同時に、顧客が繰り返し直面する課題や、その解決方法を学べる場でもある。現場で試した解決策の成功・失敗を整理し、判断基準や方法論として標準化すれば、ツール、テンプレート、データ、IPへ展開できる。
重要なのは、この流れが一方通行ではないことだ。受託で得た知見をプロダクトや仕組みに変え、そこで得たデータを再び顧客支援へ戻せれば、受託とプロダクトが互いを強くする循環が生まれる。
Faber CompanyやWACULには、支援現場で培った知見のプロダクト化と、プロダクトやデータを顧客支援へ活用する動きが併存している。
そう考えると、受託事業は顧客価値と収益を生む事業であると同時に、顧客課題と解決策を学び、次の事業を生むR&D機能にもなり得る。
ただし、案件をこなすだけではR&Dにはならない。案件終了後に、何を再利用できる形で会社に残すのか。その設計が必要になる。
企業が次に売るものは、「流行」だけでは決まらない
12社を並べると、「SEOの次に何を売ったか」だけでなく、各社に何が積み上がってきたかも違う。
本稿の整理では、Faber Companyには専門家の暗黙知や判断ロジック、WACULには分析・改善の勝ちパターン、CINCには検索・マーケティングデータ、ウェブライダーには知識とブランドがある。
同様に、本稿では、ウィルゲートには企業・経営者との関係、ナイルにはマーケティングのノウハウ、Speeeにはデータ活用と連続的な事業開発力、LANYやJADEには高度な専門性と専門家ブランドがあると整理した。
これらの「蓄積資産」は本稿による整理であり、企業自身が新規事業のために意図的に蓄積したと説明しているとは限らない。今回確認した事例では、既存事業の中で形成された知識・データ・関係性・ブランドなどと、その後の事業展開に対応が見られる。
一つの仮説として、企業が次に売るものは、市場トレンドだけでは決まらない。いまの事業で何が積み上がるかによって、選べる次の事業も変わり得る。
だから新規事業を考えるときは、「次に伸びる市場はどこか?」だけでなく、「この仕事を5年、10年続けた結果、他社が簡単には真似できない資産として、自社には何が残るのか?」も問う必要がある。
この仮説は、Web制作会社にも当てはまるか
この仮説がSEO会社以外の受託企業にも当てはまるのかについては、Web制作会社11社についても別途調査した。同シリーズの「Web制作会社は、Web制作の次に何を売ったのか?」では、受託で蓄積・強化される資産と、その再利用パターンを整理している。Web広告会社11事例については「Web広告会社は、Web広告の次に何を売ったのか?」で整理している。
結論:脱出すべきは、人月ではなく「レバレッジのない人月」
この調査を始める前、知りたかったのは「人月商売からどう抜けるか」だった。
しかし12社を追って見えてきたのは、少し違う答えだった。
人月から、必ずしも抜ける必要はない。専門家が高い価値を提供し、顧客と深く関わり、現場でしか得られない一次情報を集めながら複雑な課題を解く。こうした仕事は、人が介在するからこそ価値が出る。
問題は、案件を重ねても知識や仕組みが会社に十分蓄積されない状態だ。担当者が動かなければ売上が立たず、担当者が退職すれば知識も失われ、案件を100件やっても101件目がほぼゼロから始まる。
受託がR&D機能となり、知識・仕組み・データ・ブランドを次に残せるなら、人月の仕事は次の成長の種になる。
抜けるべきは、人月そのものではない。
案件を重ねても、知識・仕組み・データ・ブランドが会社に十分蓄積されない状態を、本稿では「レバレッジのない人月」と呼ぶ。
新規事業を考える前に、まず問うべきなのはこれなのかもしれない。
「いまの仕事を続けることで、会社には何が残るのか?」
参考・出典
[1] Pew Research Center「Google users are less likely to click on links when an AI summary appears in the results」2025年7月22日 https://www.pewresearch.org/short-reads/2025/07/22/google-users-are-less-likely-to-click-on-links-when-an-ai-summary-appears-in-the-results/(参照日:2026年9月27日)
[2] Gartner「Gartner Predicts Search Engine Volume Will Drop 25% by 2026 Due to AI Chatbots and Other Virtual Agents」2024年2月19日 https://www.gartner.com/en/newsroom/press-releases/2024-02-19-gartner-predicts-search-engine-volume-will-drop-25-percent-by-2026-due-to-ai-chatbots-and-other-virtual-agents(参照日:2026年9月27日)
[3] Google「Q2 2026 earnings call: Remarks from our CEO」2026年7月22日 https://blog.google/company-news/inside-google/message-ceo/alphabet-earnings-q2-2026/(参照日:2026年9月27日)
[4] 株式会社才流「BtoBマーケティングにおける生成AI活用の実態と提言2025|調査レポート」2026年6月2日(調査実施:2025年8月19日) https://sairu.co.jp/method/99664/(参照日:2026年9月27日)
[5] 株式会社Faber Company「会社概要・沿革」 https://www.fabercompany.co.jp/company/outline/(参照日:2026年9月27日)
[6] 株式会社WACUL「沿革」 https://wacul.co.jp/about/history(参照日:2026年9月27日)
[7] 株式会社WACUL「マーケティングPM支援」 https://wacul.co.jp/service/digital-marketing-support(参照日:2026年9月27日)
[8] 株式会社CINC「会社概要」 https://www.cinc-j.co.jp/about/(参照日:2026年9月27日)
[9] 株式会社PLAN-B「企業情報」 https://www.plan-b.co.jp/company/(参照日:2026年9月27日)
[10] 株式会社LANY「公式サイト/会社情報」 https://www.lany.co.jp/ / https://www.lany.co.jp/company(参照日:2026年9月27日)
[11] 株式会社JADE「サービス」/「『セールスコーディネーター』という立場から見た、JADEのコンサルティングについて」2025年12月8日 https://ja.dev/services / https://blog.ja.dev/entry/blog/2025/12/08/jade-consulting-sales-coordinator-view(参照日:2026年9月27日)
[12] 株式会社ルーシー「会社概要」 https://lucy.ne.jp/company(参照日:2026年9月27日)
[13] 株式会社ニュートラルワークス「企業情報」/AI検索最適化(LLMO/AIO)サービス https://n-works.link/company / https://n-works.link/llmo-construction / https://n-works.link/llmo-saas(参照日:2026年9月27日)
[14] 株式会社ウェブライダー「沿革(歴史)」 https://web-rider.jp/company/history/(参照日:2026年9月27日)
[15] 株式会社ウェブライダー「会社概要」 https://www.web-rider.jp/company/overview/(参照日:2026年9月27日)
[16] 株式会社ウィルゲート「SEO支援8,000社超のウィルゲート、AI検索で『指名引用』されるブランドを作る新サービス『LLMOコンサルティング』を提供開始」2026年2月27日 https://www.willgate.co.jp/9753/(参照日:2026年9月27日)
[17] ナイル株式会社「2025年12月期 決算短信〔日本基準〕(連結)」2026年2月13日 https://www2.jpx.co.jp/disc/56180/140120260209552750.pdf(参照日:2026年9月27日)
[18] ナイル株式会社「M&A戦略・パートナーシップのご案内」2026年3月26日 https://nyle.co.jp/news/260326-01/(参照日:2026年9月27日)
[19] 株式会社Speee「History」 https://speee.jp/about/history/(参照日:2026年9月27日)
[20] 株式会社Speee「よく分かるSpeee」 https://speee.jp/ir/overview/(参照日:2026年9月27日)
[21] 株式会社Faber Company「2025年9月期 決算短信〔日本基準〕(連結)」2025年11月13日 https://www2.jpx.co.jp/disc/220A0/140120251113500747.pdf(参照日:2026年9月27日)
[22] 株式会社WACUL「2025年2月期 決算短信〔日本基準〕(非連結)」2025年4月10日 https://wacul.co.jp/ir/ir-library/tag_result(参照日:2026年9月27日)
[23] 株式会社WACUL「当社株式の上場廃止に関するお知らせ」2025年7月1日 https://wacul.co.jp/ir(参照日:2026年9月27日)
[24] 株式会社Speee「2025年9月期 決算短信〔日本基準〕(連結)」2025年11月14日 https://www2.jpx.co.jp/disc/44990/140120251114502647.pdf(参照日:2026年9月27日)
[25] 株式会社CINC「2025年10月期 決算短信〔日本基準〕(連結)」2025年12月12日 https://www2.jpx.co.jp/disc/43780/140120251211518467.pdf(参照日:2026年9月27日)
[26] 株式会社ウィルゲート「成長志向型M&Aを加速させ、起業家の『will』を実現する!ウィルゲートM&A事業部紹介インタビューvol.1」2025年1月31日 https://note.com/willgate_inc/n/nf52888e107ec(参照日:2026年9月27日)
[27] ナイル株式会社「2026年12月期 第1四半期決算説明資料」2026年5月14日 https://www2.jpx.co.jp/disc/56180/140120260513531436.pdf(参照日:2026年9月27日)